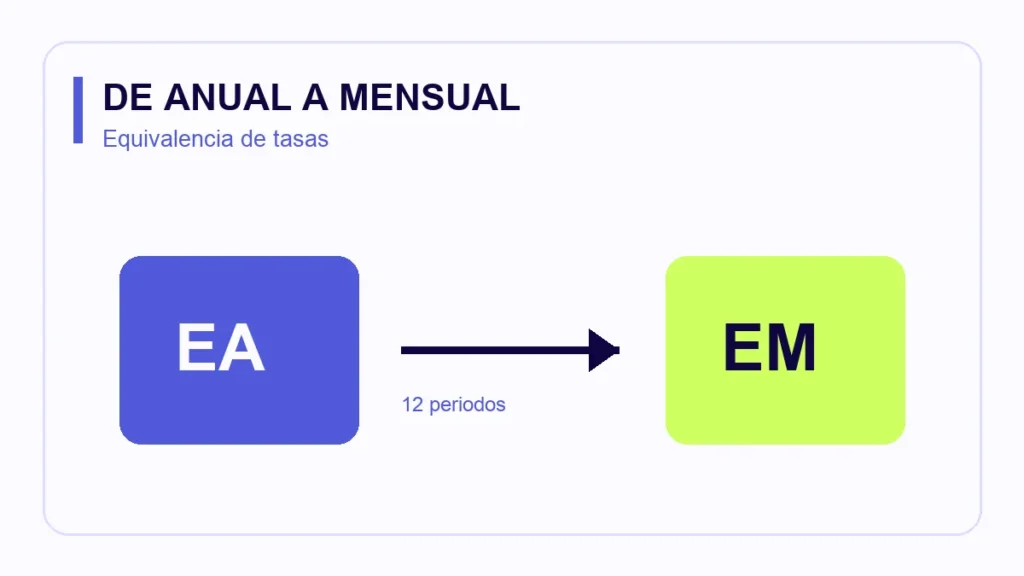
Para pasar una tasa efectiva anual a efectiva mensual, calcula ((1 + EA/100) elevado a 1/12 − 1) × 100. No basta dividir la tasa anual entre doce: esa división no reproduce la capitalización mensual. Con una tasa hipotética de 12 % EA, el resultado es aproximadamente 0,948879 % efectivo mensual.
Una tasa efectiva expresa el cambio acumulado durante un periodo. La capitalización incorpora el interés al saldo sobre el que se calcula el siguiente periodo; por ejemplo, COP 100 al 1 % pasan a COP 101 y luego a COP 102,01.
Calculadora de equivalencia mensual
Usa una tasa de ejemplo no negativa. Acepta coma o punto decimal. No ingreses datos personales.
12 % EA equivale aproximadamente a 0,948879 % efectivo mensual.
Activa JavaScript para usar la calculadora. La fórmula y los ejemplos siguen disponibles debajo.
Por qué aparece una raíz de grado doce
Si m es la tasa mensual en decimal y a la anual en decimal, doce periodos iguales cumplen (1 + m)12 = 1 + a. Despejar da m = (1 + a)1/12 − 1. Multiplicar por cien convierte el resultado decimal a porcentaje.
Ejemplo hipotético: a = 12 ÷ 100 = 0,12. Entonces m = 1,121/12 − 1 = 0,0094887929. En porcentaje: 0,0094887929 × 100 = 0,94887929 %. Sobre COP 1.000.000 durante ese mes, el interés matemático sería aproximadamente COP 9.488,79, antes de cualquier otro concepto.
| EA hipotética | Resultado mensual | Comprobación inversa |
|---|---|---|
| 0 % | 0 % | 1 elevado a 12 − 1 = 0 |
| 12,68250301319698 % | 1 % | (1,01 elevado a 12 − 1) × 100 |
| 26,82417945625455 % | 2 % | (1,02 elevado a 12 − 1) × 100 |
La equivalencia no es el costo total de un crédito
La SFC ofrece un simulador oficial para contrastar conversiones de tasas: Superintendencia Financiera de Colombia: Simulador de conversión de tasas de interés (consulta: 10 de noviembre de 2026). Comprueba siempre si la etiqueta corresponde a tasa efectiva, nominal, anticipada o vencida. Una tasa nominal anual puede requerir además la frecuencia de liquidación; no la introduzcas como EA.
Metodología: doce periodos mensuales iguales, capitalización compuesta y tasa constante. El resultado excluye seguros, comisiones, impuestos, amortización del capital y reglas de días del contrato. No reproduce un extracto ni promete rendimientos. La herramienta limita sus ejemplos a tasas no negativas y calcula localmente, sin guardar ni enviar el valor.
Lecturas relacionadas
- Interés simple: fórmula, ejemplos y ejercicios resueltos
- Diferencia entre efectivo y dinero en el banco
- Antes de invertir: riesgos, costos y preguntas clave
Fuentes
- Superintendencia Financiera de Colombia: Simulador de conversión de tasas de interés (consulta: 10 de noviembre de 2026)
Pasos que puedes dar hoy
- Comprueba el caso de 0 %.
- Prueba 12,68250301319698 % y verifica que resulta 1 % mensual.
- Identifica la unidad y el periodo antes de comparar cualquier tasa publicada.
- Usa el simulador oficial como contraste, seleccionando la misma modalidad.