Con un CDT entregas una cantidad a una entidad financiera durante un plazo pactado y recibes el rendimiento acordado según sus condiciones. El capital es el dinero inicial; los intereses son la remuneración de ese depósito. Antes de interpretar una tasa, comprueba el plazo y cuándo se pagan los intereses.
El Banco de la República describe el certificado de depósito a término y relaciona su remuneración con el monto y el tiempo: Banco de la República: Certificado de depósito a término (CDT) (consulta: 10 de noviembre de 2026). Esta explicación no compara ofertas ni asegura que una tasa determinada esté disponible.
Cuatro datos que deben leerse juntos
| Dato | Qué responde | Error que evita |
|---|---|---|
| Capital | Cuánto dinero se entrega | Confundir saldo final con ganancia |
| Plazo | Cuándo vence el depósito | Suponer retiro inmediato |
| Tasa y modalidad | Cómo se calcula la remuneración | Aplicar una tasa anual completa a pocos meses |
| Pago y renovación | Cuándo se recibe y qué ocurre al vencimiento | Suponer que todos los contratos funcionan igual |
Una tasa anual no es la ganancia de cualquier plazo
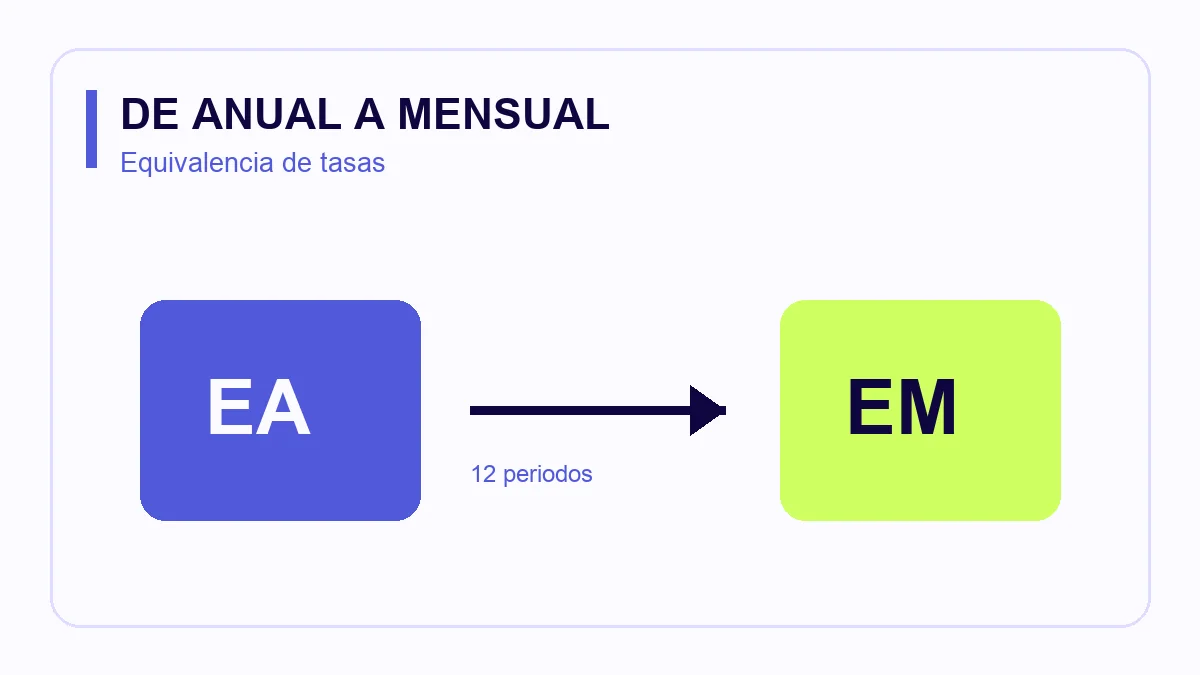
La tasa efectiva anual, EA, expresa la variación equivalente de un año. En un modelo hipotético con COP 1.000.000, tasa de 21% EA, 180 días y base anual de 360 días, el interés bruto sería 1.000.000 × [(1 + 0,21)^(180/360) − 1] = COP 100.000.
El saldo bruto al final sería COP 1.100.000. Aplicar 21% directamente daría COP 210.000 y correspondería a otro tiempo. La base de días usada aquí es un supuesto; no sustituye la convención del contrato.
El plazo limita el acceso
La SFC explica que el CDT no se redime antes de vencer, conforme al artículo 1, literal d, de la Resolución 10 de 1980 de la Junta Monetaria: Superintendencia Financiera de Colombia: Preguntas frecuentes sobre CDT (consulta: 10 de noviembre de 2026). Redimir significa que el emisor devuelve el depósito al vencimiento. Negociar un título con otra persona es una operación distinta y no garantiza comprador ni recuperación íntegra.
Por eso un rendimiento pactado no equivale a disponibilidad inmediata. Para situaciones especiales o interpretación de un contrato, consulta la entidad y orientación profesional.
Bruto no significa dinero neto recibido
El ejemplo no descuenta retenciones, impuestos ni costos. Tampoco modela pagos periódicos o renovación. Esas condiciones pueden cambiar lo recibido y deben verificarse en los documentos del producto. Una tasa nominal, que requiere su frecuencia de capitalización para interpretarla, tampoco se debe introducir como si fuera EA.
La capacidad de compra puede cambiar por inflación, el aumento general de precios. Esta página no mide ese efecto ni afirma que un CDT esté libre de todos los riesgos. Antes de atribuir protección a un depósito, verifica entidad, producto y condiciones en la fuente oficial correspondiente.
Metodología: ejemplo matemático ficticio, tasa constante, pago final y sin deducciones. No es una cotización, recomendación ni liquidación contractual.
Lecturas relacionadas
- Interés simple: fórmula, ejemplos y ejercicios resueltos
- Diferencia entre efectivo y dinero en el banco
- Antes de invertir: riesgos, costos y preguntas clave
Fuentes
- Banco de la República: Certificado de depósito a término (CDT) (consulta: 10 de noviembre de 2026)
- Superintendencia Financiera de Colombia: Preguntas frecuentes sobre CDT (consulta: 10 de noviembre de 2026)
Pasos que puedes dar hoy
- Localiza capital, plazo y modalidad de tasa en un ejemplo público.
- Comprueba si la tasa está expresada como EA.
- Lee la regla de vencimiento, pago y renovación.
- Consulta la fuente oficial si necesitas interpretar una condición concreta.